


 (11) 5928-0442 | (11) 9.7843-5707
 contato@fescontabil.com.br
Simples Nacional híbrido ou IBS e CBS dentro do Simples: como escolher?
Atenção ao prazo: para empresas que já estão no Simples Nacional e querem recolher o IBS e a CBS pelo regime regular fora do DAS no primeiro semestre de 2027, a opção deve ser feita até 30 de setembro de 2026. Se a empresa não fizer essa escolha, continuará recolhendo esses tributos dentro do Simples nesse período, conforme as regras atuais.
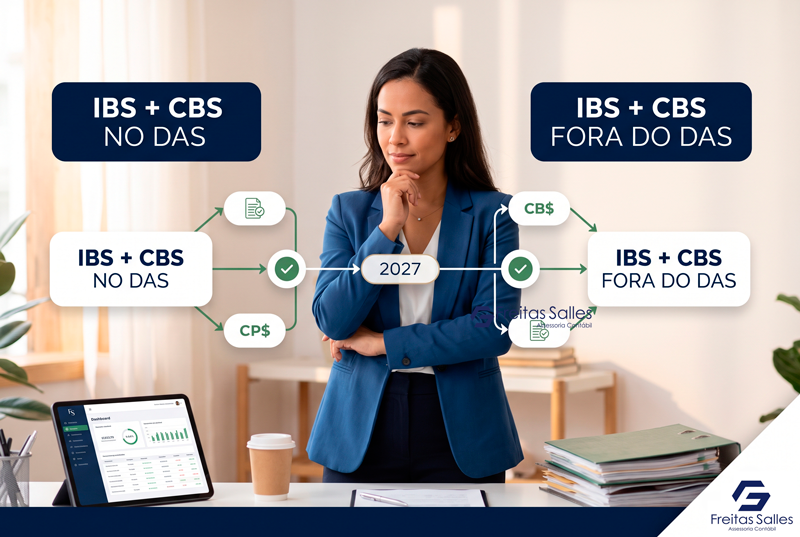
Com a Reforma Tributária, pequenas empresas passaram a ter uma decisão adicional: manter o IBS e a CBS dentro do Simples Nacional ou apurá-los separadamente, pelo regime regular. Essa segunda alternativa é chamada informalmente de Simples Nacional híbrido.
Mas isso não significa sair do Simples Nacional por completo. A empresa pode continuar no regime para os demais tributos e, ao mesmo tempo, recolher IBS e CBS por fora. A escolha pode afetar os impostos, os créditos tributários, a emissão de documentos e a rotina financeira. Por isso, não existe uma resposta única que sirva para todos os negócios.
O que é o Simples Nacional híbrido?
O Simples Nacional híbrido é uma forma de recolher separadamente o IBS, Imposto sobre Bens e Serviços, e a CBS, Contribuição sobre Bens e Serviços.
Na opção padrão, os valores desses tributos ficam dentro do Documento de Arrecadação do Simples Nacional, o DAS. Já no modelo híbrido, IBS e CBS são apurados pelas regras do regime regular e deixam de ser recolhidos dentro do DAS.
Ainda assim, a empresa não é automaticamente excluída do Simples Nacional. Ela permanece no regime para os demais tributos abrangidos, desde que continue atendendo aos requisitos legais. A possibilidade de optar pela apuração regular está prevista na Lei Complementar nº 214/2025, e o Comitê Gestor do Simples Nacional regulamentou os prazos de escolha para 2027.
Quais são as opções para 2027?
Em termos simples, a empresa poderá seguir por dois caminhos:
| Alternativa | Como funciona | O que considerar |
|---|---|---|
| IBS e CBS dentro do Simples | Os tributos são recolhidos junto com os demais valores no DAS. | Mantém a forma simplificada de pagamento desses tributos. |
| Simples híbrido | A empresa permanece no Simples, mas apura IBS e CBS pelo regime regular, fora do DAS. | Pode envolver apuração separada e regras próprias de créditos, documentos e pagamentos. |
A escolha padrão é manter IBS e CBS dentro do Simples. Portanto, quem já é optante e não quiser usar o regime regular não precisa solicitar essa opção, segundo as orientações do Comitê Gestor do Simples Nacional.
Como funciona o prazo de opção?
Para o primeiro semestre de 2027, a opção pelo regime regular de IBS e CBS deve ser feita entre 1º e 30 de setembro de 2026. Ela produzirá efeitos de janeiro a junho de 2027. A norma também prevê que a opção pode ser cancelada até o último dia de novembro de 2026.
Além disso, há uma nova oportunidade para quem não fizer a escolha para o primeiro semestre: a opção pelo regime regular para o segundo semestre de 2027 poderá ser feita entre 1º e 31 de março de 2027, com efeitos de julho a dezembro. De acordo com a Receita Federal, quem escolher o regime regular poderá permanecer nele nos períodos seguintes, salvo se formalizar a renúncia dentro dos prazos aplicáveis.
Como os prazos e procedimentos podem ser atualizados, é importante confirmar as orientações oficiais e a situação da empresa antes de formalizar a decisão.
O que muda em relação aos créditos tributários?
Esse é um dos pontos que mais geram dúvidas. Em linguagem simples, crédito tributário é um valor que pode ser considerado na apuração de certos tributos, conforme as regras legais. Isso não significa que todo imposto pago em uma compra será automaticamente recuperado.
Quando o IBS e a CBS são recolhidos dentro do Simples, a empresa optante não se apropria desses créditos como uma empresa no regime regular. Por outro lado, a lei prevê que clientes sujeitos ao regime regular possam, em determinadas condições, aproveitar créditos de IBS e CBS relacionados às compras feitas de empresas do Simples, em valor correspondente ao montante desses tributos devido pelo fornecedor dentro do regime.
No modelo híbrido, a empresa passa a apurar IBS e CBS pelas regras do regime regular. Isso pode permitir a apropriação de créditos sobre aquisições relacionadas à atividade, mas o aproveitamento depende das regras aplicáveis, dos documentos fiscais e das condições legais. Não é correto presumir que todos os custos e despesas gerarão crédito, nem que a mudança será vantajosa apenas por oferecer essa possibilidade.
Por isso, a análise deve olhar para os dois lados: os créditos que a empresa pode eventualmente aproveitar nas próprias compras e os efeitos que o regime escolhido pode ter para seus clientes.
Quando vale a pena avaliar o Simples híbrido?
A opção pelo regime regular pode merecer uma análise mais detalhada quando a empresa:
- vende principalmente para outras empresas que apuram IBS e CBS pelo regime regular;
- recebe perguntas de clientes sobre créditos tributários;
- possui compras e despesas relevantes que podem ser analisadas para fins de crédito;
- tem estrutura para acompanhar apurações e obrigações separadas;
- precisa revisar preços e contratos por causa da nova forma de recolhimento.
Por outro lado, manter IBS e CBS dentro do Simples pode ser uma alternativa mais simples para negócios que priorizam a rotina unificada do DAS ou que vendem principalmente para consumidores finais. Esses fatores servem como ponto de partida, não como uma recomendação automática. O perfil dos clientes, os custos, os contratos e as atividades da empresa precisam ser avaliados em conjunto.
O que a empresa deve analisar antes de decidir?
Antes de optar, vale reunir informações e responder a algumas perguntas:
- Quem são os clientes? A empresa vende mais para pessoas físicas ou para outras empresas?
- Quais são as principais compras e despesas? Elas podem ser analisadas segundo as regras de crédito do IBS e da CBS?
- Como a mudança afetaria os preços? A empresa conseguiria repassar ou negociar eventuais alterações?
- O caixa comporta a rotina de pagamentos? A apuração fora do DAS pode mudar o calendário e a organização financeira.
- Os sistemas e documentos estão preparados? A empresa precisa verificar se consegue cumprir os procedimentos aplicáveis.
- O que dizem os contratos atuais? É importante avaliar como tributos, preços e responsabilidades foram definidos.
Depois dessa análise, a contabilidade pode comparar cenários com os dados reais do negócio. Assim, a decisão deixa de se basear apenas em comentários genéricos ou na experiência de outra empresa.
O Simples híbrido reduz automaticamente os impostos?
Não. A opção pelo regime regular de IBS e CBS não representa, por si só, uma redução automática da carga tributária.
O resultado depende das operações realizadas, das regras aplicáveis, das compras, dos créditos possíveis, do perfil dos clientes e dos custos de adaptação. Além disso, o recolhimento de IBS e CBS fora do DAS pode exigir controles separados e uma revisão da gestão financeira.
Portanto, dizer que o modelo híbrido “sempre compensa” ou que “sempre aumenta os impostos” seria uma generalização. A comparação precisa ser feita caso a caso.
O MEI também precisa fazer essa escolha?
A Resolução CGSN nº 186/2026 estabelece que as regras específicas de opção para o ano-calendário de 2027 não se aplicam ao SIMEI, sistema de valores fixos mensais do Microempreendedor Individual. O MEI deve acompanhar as orientações próprias para sua categoria.
Perguntas frequentes sobre o Simples Nacional híbrido
Se eu já estou no Simples, preciso fazer algo para continuar?
Em regra, não é necessário solicitar o regime regular se a empresa quiser manter IBS e CBS dentro do Simples Nacional. A opção pela apuração fora do DAS deve ser feita por quem deseja adotar essa alternativa.
Ao escolher o modelo híbrido, a empresa sai do Simples Nacional?
Não. A empresa pode permanecer no Simples Nacional e recolher IBS e CBS pelo regime regular, desde que continue atendendo aos requisitos do regime. Nesse caso, esses tributos deixam de ser recolhidos pelo Simples Nacional.
O modelo híbrido garante créditos para a empresa?
Não automaticamente. A apropriação depende das regras legais, das operações, dos documentos fiscais e das demais condições aplicáveis. A possibilidade deve ser verificada na realidade de cada empresa.
Se eu não optar até 30 de setembro de 2026, perco a possibilidade para sempre?
Não necessariamente. Para o segundo semestre de 2027, a Receita Federal informa que haverá um período de opção entre 1º e 31 de março de 2027, com efeitos de julho a dezembro.
Então, qual alternativa é melhor: ficar no modelo padrão ou escolher o Simples híbrido?
Depende. A decisão deve considerar o custo tributário estimado, os créditos potencialmente aplicáveis, o perfil dos clientes, as compras, os preços, os contratos e a capacidade de manter os controles necessários.
A escolha entre manter IBS e CBS dentro do Simples Nacional ou apurá-los pelo regime regular é uma decisão importante para 2027. O Simples híbrido não é uma saída completa do Simples, mas muda a forma de calcular e recolher esses dois tributos.
Além disso, a possibilidade de créditos não torna a alternativa automaticamente vantajosa. O melhor caminho é comparar os cenários da empresa com informações reais e observar os prazos oficiais, especialmente o período de 1º a 30 de setembro de 2026 para quem deseja optar pelo regime regular no primeiro semestre de 2027.
A Freitas Salles Contábil pode ajudar sua empresa a entender as alternativas e avaliar os impactos de cada escolha antes da decisão.
Fale com a Freitas Salles Contábil e planeje a opção tributária da sua empresa com mais segurança.